2013. február 14., csütörtök

Vállalkozni Magyarországon 4. rész A Világbanki rangsor (folyt.)

Az alábbiakban az előző bejegyzésben ismertetett Világbanki üzleti környezet kutatás eredményeinek ismertetését folytatjuk az 5. indikátorral, a hitelezéssel. 

5. Hitelhez jutás

Hitelhez jutás egy gazdaságban szabályozói oldalról azon múlik, hogy a hitelező számára mennyire biztosított a pontos információkhoz jutás (hitelképesség felmérése), valamint hogy minde a hitelező mind a hitelfelvevő pozíciója a jogszabályok által mennyire biztosított. A fenti megfontolások alapján a hitelhez jutás indikátor számítása során a Világban 4 mutató értékét számszerűsíti (a mutatók magasabb értéke kedvezőbb pozíciót jelez).

  • Jogi keretek erőssége (0-10): Először is, fontos, hogy a biztosítéki jogi keretek biztosítsák mind a hitelező mind a hitelfelvevő jogait, valamint a felszámoláshoz, csődeljáráshoz kapcsolódó törvényi keretek révén a jelzálogjoggal biztosított hitelező jogait. A magyar érték viszonylag magas (7), és nincs változás 2005 óta.
  • Hitelinformáció mélysége (0-6): A második al-indikátor azt mutatja meg, hogy milyen mélységű és mennyiségű hitelinformáció érhető el   az állami vagy magán hiteladminisztrációs szereplőktől (pl.: KHR - Központi Hitelinformációs Rendszer, régi nevén: BAR lista). A magyar érték 4, kicsit romlott.
  • Állami hiteladminisztráció lefedettsége (%): Azt mutatja meg, hogy hány emberről és vállalkozásról érhető el az állami hiteladminisztrációs rendszerben információ, a teljes felnőtt népesség százalékában kifejezve. A magyar érték 0, mivel nálunk nincs ilyen rendszer. 
  • Magán hiteladminisztráció lefedettsége (%): Azt mutatja meg, hogy hány emberről és vállalkozásról érhető el a piaci alapon működő hiteladminisztrációs rendszerben információ, a teljes felnőtt népesség százalékában kifejezve. A magyar érték 16%, ami jelentős javulást mutat 2005 óta (910 ezer lakossági és 170 ezer vállalati ügyfélről érhető el KHR információ). A KHR-ben tárolt nem-fizető ügyféladatok 1 év utáni törlése (5 év helyett) visszalépést, a KHR kibővítése lakossági oldalon is a pozitív (rendben teljesítő) adóslistával óriási előrelépést jelent e tekintetben.

Összességében, Magyarország 53., az EU-n belül a 19. helyet foglalja el hitelezés vonatkozásában. 

6. Befektető védelem

A befektetővédelem indikátor vonatkozásában értük el a legrosszabb helyezést: 128. a teljes listán és utolsó előtti az EU-ban. Az indikátor több al-indikátorból áll, és egyik esetében sem történt változás 2006 óta. A rangsorban ez mégis visszaesést jelentett, mivel más országok javították saját mutatójuk értékét. 


  • Közzétételi kötelezettség mélysége (0-10): Az indikátor arra keresi a választ, hogy ki jogosult aláírni és milyen adatokat milyen gyakorisággal kell közzétenni. A kis befektetőnek milyen rálátása lehet az üzleti tranzakciókra. Magyarország 2 pontot kapott a lehetséges 10-ből, mivel nálunk egy-egy üzleti tranzakció külső felügyeleti szerv ellenőrzése nélkül, a vezérigazgató jóváhagyásával is megtörténhet, és a vezérigazgatónak csak a tranzakció tényéről van utólagos beszámolási kötelezettsége, illetve a cégnek éves beszámoló készítési kötelezettsége van, amelyből - szintén utólag - fény derülhet a fontosabb tranzakciókra. 
  • Igazgatói felelősség index (0-10): Az indikátor azt méri, hogy milyen lehetőségei vannak a befektetőknek a döntéshozók felelősségre vonására. Magyarország 4 pontot kapott, mivel a vállalati döntéshozók felelősségre vonásának és főleg kártérítés fizetésére kötelezésének lehetőségei hazánkban igen korlátozottak. 
  • Befektetői perek egyszerűsége index (0-10): Az index azt mutatja meg, hogy a befektetőnek milyen legális érdekérvényesítési képességei lehetnek: hozzáfér-e belső iratokhoz, a szükséges dokumentáció rendelkezésére áll-e perek közben. Magyarország 7 pontot kapott. A viszonylag erős érték azt tükrözi, hogy per esetén mindkét félnek rendelkezésére áll minden perben használt információ, és a kisbefektető is kezdeményezheti vagyonfelügyelő kirendelését a vállalkozáshoz. Az értéket csökkenti azonban, hogy a polgári peres eljárás nem könnyebb, mint a büntető jogi.

 7. Adófizetés


Ebben az indikátorban azt vizsgálják, hogy hány féle adót kell fizetnie a vállalkozásnak, ezek kiszámolásával, benyújtásával és befizetésével mennyi idő megy el, és az adózás előtti eredmény hány százalékának megfelelő  összeget kell fizetni. Az adófizetési körbe beleértendő minden fizetési kötelezettség: a társadalombiztosítási járulékoktól kezdve az osztalékot terhelő adókig. 


Magyarország a 118. helyen áll adófizetés tekintetében a teljes rangsorban, ami hátulról a 4. helyet jelenti az EU-n belül. A Világbank egy egyforma pénzügyi és foglalkoztatotti mutatókkal rendelkező minta-vállalat adófizetési kötelezettségeivel számolt minden országban. Számításai szerint, a mintavállalat nagyjából az adózás előtti nyereség felét költené Magyarországon adóra és 277 órát töltene adófizetéssel évente. Mindkét érték csekély mértékű javulást mutat 2005 óta.  

8. Külkereskedelem

Ebben az indikátorban arra keresik a választ, hogy az export-import tevékenység végzéséhez hányféle dokumentáció szükséges, milyen időigénnyel kell számolni az ügyintézéskor, a szállítmányozáskor, a vámkezelés kapcsán, stb., és hogy mindez mennyibe kerül (természetesen nem számolva korrupcióval). 


Magyarország 78. a teljes rangsorban, de az EU-n belül  csak Bulgáriát és Szlovákiát előzzük meg. 

9. Szerződések kikényszeríthetősége


A szerződések kikényszerítésekor azt vizsgálják, hogy féle procedúrát kell végrehajtani, mennibye kerül mindez és mennyi idő megy el vele. Ebben a témában a rangsor 16., és az EU-n belül 7. helyen állunk, ami különösen akkor meglepő, ha tudjuk, hogy a szerződések kikényszerítésének magyar időigénye több mint egy év (395 nap). 

10. A fizetésképtelenség rendezése

A fizetésképtelenség esetében az a kérdés, hogy a hitelező mennyi idő alatt, milyen költséggel a követelése mekkora részére számíthat. Ebben a vonatkozásban Magyarország a teljes lista 70. helyén áll, ami azonban az EU-ban csak hátulról a 4. helyhez volt elég.


Évek óta nagyjából változatlanul, a magyar hitelező 2 év alatt jut a pénze kicsit több mint harmadához, amit ráadásul a követelés 15-ának megfelelő költségekkel csökkenteni kell. 

2013. február 12., kedd

Vállalkozni Magyarországon 3. rész Világbanki rangsor

A Világbank (Wolrld Bank) minden évben jelentést készít a vizsgálatában részt vevő országok (2012-ben már 185 ország) üzleti környezetének alakulásáról. A vizsgálatban a teljes vállalati életciklust átölelő 11 kiemelt indikátor szerint értékeli és rangsorolja az egyes országok üzleti környezetét. Azt próbálják meg számszerűsíteni, hogy az egyes országokban mekkora a vállalkozás alapításának, működtetésének és megszüntetésének költség-, idő- és adminisztráció vonzata, továbbá mekkora és milyen típusú védelemben részesülnek a befektetők, és milyen nehéz vagy könnyű hitelhez jutni. A 11. indikátor a munkavállalók alkalmazásáról szól, mivel azonban erről nem készült összehasonlító adatbázis, ezért én sem fogom bemutatni.

A 11 indikátor természetesen nem fedi le a teljes valóságot, nem vesz figyelembe minden létező szempontot, de elég jó rálátást enged a szabályozó környezetre. A rangsor és annak változása minden esetben relatív. Változhat, ha új ország kerül a vizsgálatba, vagy korábban benne lévő ország kilép. Változhat akkor is, ha más országok fejlődnek, és persze akkor is, ha Magyarország fejlődik.

Az én összehasonlításomban az EU országai szerepelnek, mivel 185 adat áttekinthetetlen lett volna. Az ábrákon minden esetben azt látjuk, hogy az adott indikátor / összesítés alapján az egyes országok a teljes, 185 országot átfedő rangsor hányadik helyét foglalják el.


Magyarország legrosszabb helyezése a 66. volt (2007-ben). 2008 után az ország sokat lépett előre a rangsorban, 2009-ben elérve eddigi csúcsát, a 41. helyet. Azóta folyamatosan hátrafelé csúszunk a rangsorban, jelenleg az 54. helyen állunk.


Az EU-n belül ez a 19. helyet biztosítja számunkra. Régiós viszonylatban a középmezőnyben vagyunk.

Az alábbiakban az egyes indikátorokon megyünk végig.

1. Új vállalkozás indítása

A kutatás alapján a vállalkozás indítása Magyarországon 4 eljárást (ügyvéd megbízása, a jegyzett tőke min. 50%-nak befizetése, adóhatósági regisztráció, TB regisztráció) takar és 5 munkanapot vesz igénybe. Mivel az összehasonlíthatóság végett a kutatás korlátolt felelősségű vállalkozást vizsgál, annak alapítási költségét veszi figyelembe, ami az egy főre eső jövedelem 8,9%-a plusz a minimális jegyzett tőke igény, ami az egy főre eső jövedelem 9,4%-a.


Ezzel az 52. helyen vagyunk a ranglistán, és 11. helyen az EU-ban. A régióból csak Szlovénia és Észtország előz meg bennünket.

Az eljárás 2005 óta minden szempontból egyszerűsödött. Akkor 6 eljárást kellett indítani, az átfutási idő 52 nap volt és a teljes költségigény az egy főre eső jövedelem 110%-át tette ki.

2. Építési engedélyek beszerzése

Az építési engedélyek beszerzése indikátor a jobb összehasonlíthatóság kedvéért egy új építésű raktár felhúzását feltételezi. Ehhez Magyarországon 26 eljárást kell elindítani, 102 napot kell rászánni, és az egy főre jutó jövedelem 5,7%-ának megfelelő költséget kell leperkálni (a kutatás korrupciós költségeket nem vesz figyelembe).


Ezzel az 55. helyet biztosítottuk a számunkra, és az EU-n belül a 13-dikat. Három régiós versenytárs szerepel csak előttünk.

Az eljárás 2005 óta mindössze időigényét tekintve egyszerűsödött, hála a 2011-ben bevezetett hivatali időkorlátoknak: 2005-ben 5 hónapba telt, szemben a mostani kicsit több mint három hónappal.

3.  Áram bevezetése a raktárba

Ahhoz, hogy a szép új raktárépületben legyen áram 5 eljárást kell kezdeményezni, ami összesen 252 napot vesz igénybe és az egy főre jutó jövedelem 117%-ába kerül.


Nos, e tekintetben rangsorbeli helyezésünk kevésbé kedvező, 109, ami az EU-n belül a 22. helyet biztosítja számunkra. Az elmúlt években nem történt jelentős változás a procedúrában.

4. Ingatlan bejegyzés

Az ingatlan földhivatali bejegyzése 4 eljárás kezdeményezését igényli, 17 nap alatt zajlik le, és az ingatlan értékének 5%-ába (illeték fizetés) kerül.


Ezzel a teljes listán 43., az EU-n belül 12. helyen állunk. Az eljárás 2005 óta mind költség- (11%), mind pedig időigény (78 nap) vonatkozásában egyszerűbbé vált.

A további 6 indikátor bemutatására a következő bejegyzésben kerül sor.

2013. február 11., hétfő

Vállalkozni Magyarországon 2. rész: A GEM projekt

A mai cikk a Global Entrepreneurship Monitor program kutatásait mutatja be. A program a London Business School és a Babson College együttműködéséből nőtte ki magát. A két intézménnyel együttműködő nemzeti kutatócsoportok 1999 óta éves rendszerességgel végeznek kutatást a részt vevő országok  (2011-ben közel 100 ország)  vállalkozói aktivitásáról és törekvéseiről, valamint az egyének vállalkozásokkal kapcsolatos attitűdjeiről. A kutatás alapját a 18-64 éves lakosság képezi. 

A közölt ábrákba én válogattam be az országokat. Egyrészt régiós versenytárs országokat, másérszt, a jobb kitekintés végett Németországot és Franciaországot.


Abból kiindulva, hogy a 10 milliós magyar lakosságra 1,7 millió vállalkozás jut, azt gondolhatnánk, hogy sokan élnek vállalkozói jövedelmükből. Nos, a GEM felmérése szerint, 2011-ben a 18-64 éves lakosságnak mindössze 2%-a volt. A 2011 évi visszaeséstől eltekintve a magyar arány az előző években, hasonlóan az összehasonlításban szereplő országokhoz, 5-6% körül alakult, ami megdöbbentően alacsony érték. A GEM projekt ugyanis "folyamatosan 42 hónapja" vállalkozói jövedelemből élőkre kérdezett rá. Ez a kitétel jelentősen megszűri a potenciális alanyok körét, mivel a 42 hónap 3,5 év. Vállalkozásaink csaknem fele ezt a kort egyszerűen nem éli meg.


Fontos kérdés a motiváció. Abból lehet sikeres vállalkozó, aki egy lehetőséget megragadva lesz vállalkozóvá. Aki nem azért alapít vállalkozást, mert nem volt más lehetősége, hanem azért, mert el akar érni valamit. Ők a lehetőség megragadók. Az, hogy a vállalkozói kör mekkora aránya érzékel lehetőséget a vállalkozóvá válásakor, jól tükrözi az ország üzleti környezetének egyének által érzékelt minőségét. Magyarországon mért 30%-os mérték a környező országok viszonylatában átlagos, a nyugati példa országok viszonylatában (Németország: 55%, Franciaország: 70%) azonban alacsony.

Kényszervállalkozónak azokat nevezzük, akik azért kezdtek vállalkozásba, mert nem láttak egyéb lehetőséget a munkaerőpiacon. Az ő arányuk Magyarországon (30%) magas. A magyar adatnál a vizsgált körben csak Lengyelországban (48%) regisztráltak magasabb kényszervállalkozói arányt.


A saját vállalkozásuk beindításán dolgozók jelentik az utánpótlást a meglévő vállalkozói kör mellé. Az ő arányuk Magyarországon 5%-os. A fejlett országokban, ahol a vállalkozói réteg már nagyjából kialakult, ez az arány kisebb, a keleti blokk országaiban azonban mindenhol magasabb. A kutatás ebben a témában azt is vizsgálta, hogy az egyes országokban a két nem milyen arányban indít vállalkozást. Szinte mindenhol azt tapasztalták, hogy a nőkön belül mintegy fele akkora a vállalkozást indítók aránya, mint a férfiakon belül. 


A vállalkozóvá válás kulturális meghatározottsága befolyásolhatja az egyének döntéseit. Azokban az országokban, ahol a vállalkozói lét nem támogatott, elismert, elfogadott munkavégzési forma, csökkenhet az egyének vállalkozás indító motivációja. Ezért érdemes megvizsgálni, hogy mit gondolnak a nem vállalkozók a vállalkozókról. Magyarországon 55%-uk szerint a vállalkozói lét kívánatos karriercél lehet.


A megkérdezettek közel 80%-a szerint továbbá, a sikeres vállalkozó társadalmi státusza magas. Magyarországon tehát a vállalkozóvá válás nem ütközik kulturális ellenállásba.


Sokan azért nem mernek vállalkozásba fogni, mert félnek a kudarctól. A GEM kutatás úgy találta, hogy az ő arányuk minden általunk vizsgált országban 30-40% körüli. Mások képességbeli vagy lehetőségbeli hiányosságokra hivatkoznak. A megkérdezett magyarok 40%-a gondolta úgy, hogy rendelkezik a szükséges vállalkozó képességekkel, ami a régiós középmezőnyt biztosítja a számunkra.


A kínálkozó lehetőségek vonatkozásában azonban kevésbé vagyunk optimisták.Vélhető (bár erre a kutatás nem tért ki), hogy a 2010-ben megugró optimizmust a kétharmados kormány tevékenységébe vetett hit váltotta ki, ami azonban 2011-re elpárolgott. Jelenleg, csakúgy, mint 2009-ben negatív irányban lógunk ki a sorból.

Vállalkozni Magyarországon 1. rész


Ma Magyarországon közel 1,7 millió vállalkozást tartanak nyilván, számuk minden évben növekszik. 2008-ban a hirtelen növekedés az egyéni vállalkozások megugró számának tudható be. 2011-ben a kisebb visszaesés oka az volt, hogy sokan váltak nonprofittá a vállalkozások közül, és ezzel kikerültek ebből az adatbázisból.


Kicsit soknak tűnik 1,7 millió vállalkozás egy alig 10 milliós országban. Valamelyest cizellálja a képet, ha hozzátesszük, hogy a vállalkozások közül több mint 1 millió egyéni vállalkozás, 60%-uk még a nyilvántartásban sem szerepel. A közel 600 ezer társas vállalkozásból 400 ezer rendelkezik jogi személyiséggel (rt., kft., szövetkezet), a többi jogi személyiséggel nem rendelkező vállalkozás, többnyire betéti társaság.

A vállalkozási formák közül messze az egyéni vállalkozás a legnépszerűbb, a társas vállalkozók népszerűségi listáját pedig a korlátolt felelősségű társaság vezeti. Az elmúlt 10 évben a részvénytársaságok száma csekély, a korlátolt felelősségű vállalkozások száma jelentős növekedésen ment keresztül. A többi gazdálkodási forma veszített népszerűségéből.


A változás leginkább az újonnan alapított vállalkozások gazdálkodási forma szerinti összetételének vizsgálatakor jelenik meg. Amióta gyakorlatilag ingyen (500 ezer forint minimális jegyzett tőkével) lehet kft-t alapítani, azóta szinte nem is alapítanak más formában gazdasági társaságot. 


A vállalkozásoknak életciklusuk van. Megalapítják, működtetik, néha altatják, máskor megszüntetik őket. Nem mindegy azonban, hogy vállalkozás él-e elég sokáig ahhoz, hogy már képes legyen megteremteni a helyét a piacon, hatékony működési modellt kidolgozni, és stabil jövedelmezőséggel működni. A szakirodalom úgy véli, hogy ez a lélektani határ 3 évnél húzható meg. A magyar vállalkozások 50-55%-a éli csak túl a harmadik évét, az ötödiket pedig alig 40%-uk. Az ábrán azt láthatjuk, hogy a három évvel korábban alapított vállalkozásoknak hány százaléka működött a vizsgálat évében. 


A KSH szerint működő vállalkozás az, ahol az adott évben keletkezett árbevétel vagy volt bejelentett foglalkoztatott. Ennek a definíciónak 2010-ben kevesebb mint 700 ezer vállalkozás felelt meg. A 700 ezer vállalkozás több mint 95%-a még 10 főt sem foglalkoztat (sőt, jelentős részük egyet vagy nullát). A legkisebb létszám kategóriába tartozó vállalkozások aránya 12%-kal, a következő 10-19 főt foglalkoztató kategóriába tartozók száma 10%-kal nőtt az elmúlt 10 év alatt. Minden nagyobb létszámkategóriában csökkenés következett be. A csökkenés a nagyvállalatok körében volt a legmagasabb: 20%-os. 


2010-re vonatkozóan az alábbi megállapítások tehetők:
  • A vállalkozások 95,4%-át kitevő, 10 főnél kevesebbet foglalkoztató mikróvállalkozások állították elő a GDP 21%-át az összes foglalkoztatott 38,9%-ának foglalkoztatásával. 
  • A vállalkozások 3,8%-át kitevő, 10-49 főt foglalkoztató kisvállalkozások állították elő a GDP 15,7%-át az összes foglalkoztatott 18,2%-ának foglalkoztatásával.
  • A vállalkozások 0,7%-át kitevő középvállalkozások állították elő a GDP 18,4%-át az összes foglalkoztatott 16,4%-ának foglalkoztatásával.
  • A vállalkozások 0,1%-át kitevő nagyvállalatok állították elő a GDP 44,9%-át az összes foglalkoztatott 26,5%-ának foglalkoztatásával.

2013. február 5., kedd

Internet és használói


Az internet előfizetések száma Magyarországon 2002-ben 670 ezer volt, 2012-ben meghaladta az 5 milliót. 

A fejlődést technológia váltások sora kísérte. A kezdeti előfizetések 60%-a kapcsolt vonali előfizetés volt jellemzően modemes, kisebb részben ISDN alapú. A kapcsolt vonali internet szolgáltatás akkor szenvedte el az első jelentősebb visszaesést, amikor piaci trendeknek megfelelően a Magyar Telekom 2006-ban levette a palettájáról. Mára számát és arányát tekintve egyaránt visszaszorult, mindössze az összes előfizetés 0,3%-át teszi ki. 

2006-ban a kapcsolt vonali szolgáltatás helyett a szintén telefonvonal alapú xDSL szolgáltatások kerültek előtérbe. Ugyanakkor fejlődésnek indult a kábel-tévé alapú szolgáltatás is, amely 2010-ben már megelőzte az xDSL-t, és száma azóta is folyamatosan nő, míg az xDSL csökken. A kábel-tévé fejlődése azonban már nem bizonyult elégségesnek ahhoz, hogy a rakétaszerűen kitörő, és a vezetést 2009-ben átvevő mobilinternettel lépést tartson. A mobilinternet aránya azóta is töretlenül nő, 2012-ben az összes internet-elérés 58%-át tette ki.


Az értékesítési trendeknek megfelelően, a kapcsolt vonali szolgáltatásokból származó árbevétel gyakorlatilag nullára csökkent. A piaci árak esése miatt az xDSL szolgáltatásokból származó árbevétel annak ellenére esett vissza 13%-kal 2006-ról 2011-re, hogy ugyanebben az időszakban az előfizetők száma 34%-kal nőtt. Az árak csökkenését mutatja az is, hogy miközben a kábel-tévé alapú internet előfizetők száma 2,5-szeresére, az egyéb típusú eléréseket használók száma 14-szeresére emelkedett, ezekből az előfizetésekből nem tettek szert több bevételre a vizsgált időszakban a szolgáltatók. Egyedül a mobilinternetből származó árbevétel nőtt jelentősebb mértékben (5,5-szeresére), miközben az előfizetőszám közel kilencszeresre változott.


A fentiek alapján nem meglepő, hogy mára a háztartások kétharmada rendelkezik valamilyen típusú internetkapcsolattal, többségük szélessávúval. Ez az érték alig marad az EU átlagától (73%, illetve 68%).


A KSH minden évben végez felmérést a lakosság körében a számítógép-és internet használati szokásokkal kapcsolatban. A legutóbbi kérdezés során azt találták, hogy a lakosság közel 70%-a aktívan használ számítógépet és internetet is. 


Egy 2012-ben végzett Eurobarométer kutatás keresett válaszokat az európaiak internettel kapcsolatos szokásaival, véleményével, félelmeivel kapcsolatban. Ebből többek között arra derül fény, hogy az euróapaiak, köztük a magyarok is, leginkább otthon interneteznek. A magyarok azonban sokkal kevésbé használnak internetet munkahelyen vagy utazás közben, mint az EU átlag.


A magyarok sokkal kevésbé használnak hordozható internetelérési eszközöket, mint az átlagos európai internetezők. 


Internethasználási célja szerint is eltérnek a magyarok az EU átlagától. Sokkal többen olvasnak híreket a neten, többen használják a közösségi oldalakat és többen is játszanak online játékokat. Sokkal kevésbé merészek azonban, amikor internetes bankolásra, vásárlásra kerülne sor. 


Ennek oka az, hogy magyarok sokkal kevésbé magabiztosak (47%), mint az európaiak átlaga (69%) ezekkel az online szolgáltatásokkal kapcsolatban.


A magabiztosság hiányának legfőbb oka azonban meglepő módon nem technológiai eredetű, hanem sokkal inkább a személyes kapcsolatok, a termék megszemlélése, a személyes tájékozódás iránti igény volt.

2013. február 4., hétfő

Telefónia-történelem


A vezetékes telefonhálózat kiépítése a rendszerváltás után gyors ütemben indult meg. 1990-ben kevesebb, mint 1 millió, 2000-ben már közel 4 millió háztartás rendelkezett vezetékes telefon fővonallal. A telefonhálózat kiépítéséhez kapcsolódó óriási beruházás megtérülését azonban veszélyeztette az ebben az időben beinduló mobiltelefon-dömping.


1990-ben még mindössze 5 ezer darab mobiltelefon-előfizetést tartottak nyilván, 2000-ben számuk már meghaladta a 3 milliót, és a 2008-as csúcsévben 12,2 millióra bővült. Ez az adat a kártyás előfizetéseket is tartalmazza. Mobiltelefon-ellátottság tekintetében az EU középmezőnyében foglalunk helyet.


A kártyás előfizetések számáról 2002-tól kezdődően rendelkezünk adatokkal. Abban az évben még az összes mobil-előfizetés közel 80%-a kártyás volt. A csökkenő tarifák, lebeszélhető előfizetési díjak, valamint a különböző hűség-kedvezmények következtében azonban a nagyobb elkötelezettséget jelentő előfizetések aránya folyamatosan javult, 2012-ben már meghaladta az 50%-ot.

A 2000-es évektől lendületet kapó mobil telefónia folyamatosan szorította ki a vezetékes telefonokat. A vezetékes előfizetések száma lassú csökkenésnek indult, 2010-ben 3 millió alá csökkent, és azóta is 2,9 millió körül alakul. Radikálisabban csökkent azonban a vezetések hálózatból kezdeményezett hívások száma.  Az 1999-es csúcsévben 4,2 millió hívást indítottak vezetékes hálózatból, 2012-ben már csak 1,6 milliót. Ugyanakkor, a csökkenés üteme lassult 2009-et követően. 


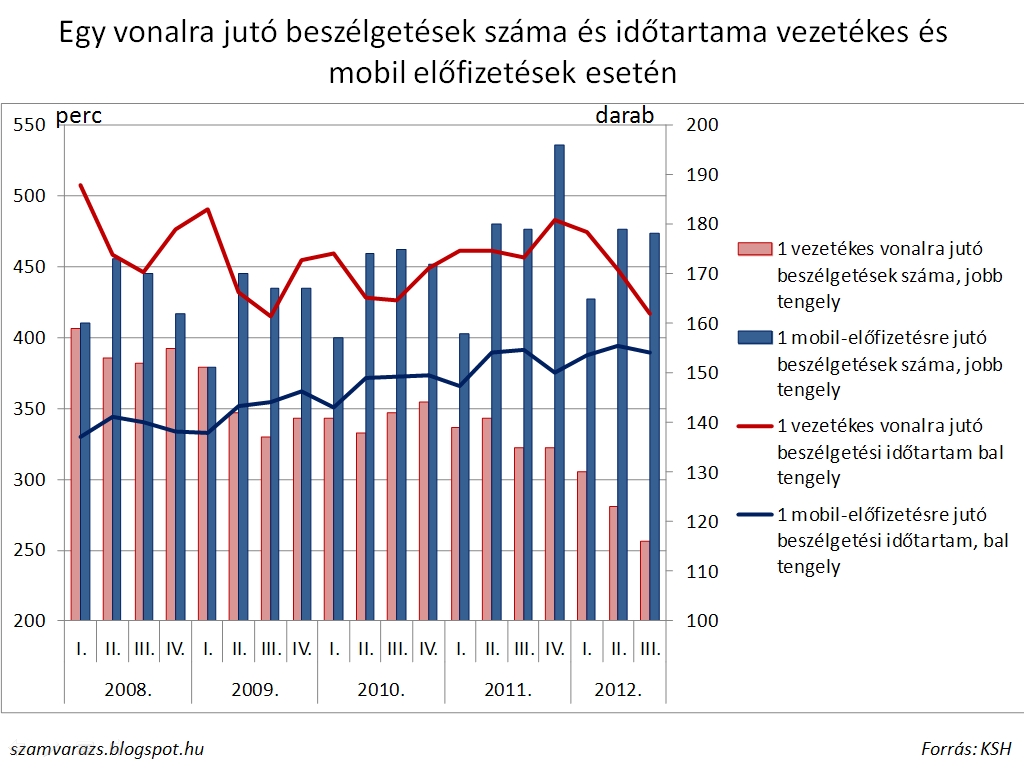
A 2008-at követő időszakban az egy vezetékes telefonra jutó hívások száma minden negyedévben csökkent, miközben az egy mobiltelefonra jutó hívásoké ciklikusságot mutatott: minden év első negyedévében csökkent, majd az előző évinél magasabb szinten tetőzött. Kivéve 2012-ben, amikor a növekedési ütem megtört (a negyedik negyedéves adat még nem ismert, de az első három negyedév a 2011 évi szinten teljesült). 

A beszélgetések időtartamát tekintve azonban a vezetékes telefonok tartják az első helyüket. Noha csökken a vezetékes telefonhívások időtartama és nő a mobiloké, a mobiltelefónia ezen a téren még nem vette át az első helyet.


A vezetékes telefonokról indított hívások 75-80%-a vezetékes irányban történik. Ugyanezen beszélgetések időtartamuk alapján az összes vezetékes hálózatból kiinduló beszélgetések több mint 80%-át teszik ki. 


A mobil telefonok esetében még látványosabb a koncentráció: a hívások több mint 90%-a irányul mobil hálózatba, ezen belül a kezdeményezett hívások közel kétharmada saját hálózatba. 

2013. február 1., péntek

A Magyar Posta nemzetgazdaságban betöltött szerepe


A Magyar Posta nemzetgazdasági szerepe a GDP-hez való hozzájárulásban és a foglalkoztatásban betöltött pozíciója miatt jelentős. 2010-ben a Magyar Posta árbevétele a GDP 0,38%-át tette ki. A 2004 óta bekövetkező GDP arányos növekedésnek két oka is van. Egyrészt, a Posta árbevétele 2008-ig az inflációt (és a GDP növekedést) meghaladó ütemben növekedett, azóta stagnál. Másrészt, a 2009. évi 6,8%-os GDP visszaesést az alacsony (1,2-1,4%-os) növekedés (illetve a 2012 évi recesszió) miatt azóta sem sikerült ledolgozni. 


A postai dolgozók átlagos állományi létszáma 44 ezerről 34 ezerre csökkent az elmúlt 10 év alatt, 2004-ben 40 ezer fő volt. Az ábra Magyarország vonatkozásában pontatlan: 2004-ben még az összes foglalkoztatott 1%-át, 2010-ben 0,9%-át foglalkoztatta a Posta. Ez az érték nem csak nemzetközi összehasonlításban magas (ha a többi adat pontos, akkor ez lenne a legmagasabb érték az EU-ban), hanem annak fényében is, hogy a GDP-hez való hozzájárulásból a Posta kevesebb mint fele ekkora mértékben részesedik. Tehát egy postai alkalmazott kevesebb mint fele annyi hozzáadott értéket állít elő, mint egy átlagos magyar alkalmazott. 


Másrészről, nem elhanyagolható szempont,  hogy Magyarországon eleve kisebb az egy főre jutó levélforgalom, mint szinte bárhol az EU-ban, ezért az egy postai alkalmazottra jutó levélforgalom értéke is igen alacsony. 


Harmadrészt, a nemzetközi összehasonlító adatok alapján a Magyar Posta az EU 6. helyét foglalja el 100 ezer főre vetített postai alkalmazottak száma szerint.